

Cómo funciona un esquema Ponzi
Alguien te ofrece una rentabilidad alta, a menudo con poco riesgo o ninguno. A las primeras personas que entran les pagan a tiempo. Eso genera confianza y entra más gente.
Pero el dinero no viene de un negocio real. Viene de las personas que entran después. Además, el organizador puede quedarse con una parte.
Un negocio real funciona distinto. Los clientes pagan por un producto o un servicio. Eso son sus ingresos. Lo que queda después de los costos es la ganancia.
Sin producto real tras los pagos.
Los pagos vienen de ventas reales.
De dónde viene el nombre
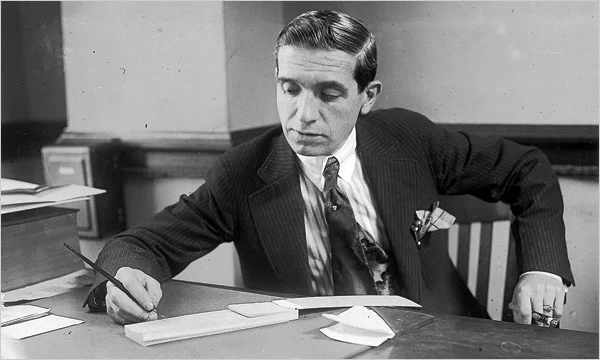
El nombre viene de Charles Ponzi. En 1919 y 1920 les dijo a las personas de Boston que tendrían una ganancia del 50% en 45 días, o del 100% en 90 días.
Decía que la ganancia salía de comprar en el extranjero cupones postales internacionales baratos y cambiarlos en Estados Unidos por su valor nominal. En la práctica, ese plan no funcionaba. Él pagaba a los inversores antiguos con dinero de los nuevos.
En julio de 1920 el Boston Post empezó a cuestionar el esquema. Las investigaciones mostraron que harían falta muchos más cupones de los que existían. La gente entró en pánico y pidió su dinero. En agosto ya se había derrumbado. Miles de personas perdieron dinero, unos 20 millones de dólares de la época según las estimaciones habituales.
Ponzi no fue el primero en montar un esquema así. Pero su historia fue tan conocida que su nombre se quedó.
Por qué se desmorona
Cada pago necesita dinero fresco. Por eso el esquema tiene que seguir creciendo. Cada ronda necesita más gente nueva que la anterior.
Eso no puede durar para siempre. Cuando cuesta encontrar gente nueva, o cuando muchas personas piden su dinero a la vez, el dinero se acaba. Entonces el esquema se derrumba.
Un ejemplo moderno: el caso Madoff
Bernard Madoff era un financiero muy conocido de Nueva York. Lo arrestaron en diciembre de 2008. Los estados de cuenta de sus clientes mostraban ganancias constantes de alrededor del 10% al año. Pero el dinero no estaba invertido como se decía. Los retiros se pagaban con dinero de otros clientes.
La crisis financiera de 2008 hizo que muchos clientes pidieran su dinero de vuelta, y no alcanzaba. Madoff se declaró culpable en marzo de 2009. En junio de 2009 un juez lo condenó a 150 años de prisión.
Los fiscales calcularon que sus estados de cuenta mostraban unos 65 mil millones de dólares en saldos de clientes. Gran parte eran ganancias inventadas, pero personas reales perdieron ahorros reales.
¿Esquema Ponzi o esquema piramidal?
Son primos cercanos y la gente suele confundirlos. La diferencia está en cómo se mueve el dinero.
- Esquema Ponzi: un operador dice que invertirá tu dinero. A los inversores antiguos se les paga con dinero de los nuevos.
- Esquema piramidal: te pagan sobre todo por traer a otras personas, que también pagan por entrar. Casi no hay producto real, o no hay ninguno.
- Los dos necesitan un flujo constante de dinero nuevo o de gente nueva. Los dos se derrumban cuando ese flujo se frena. Los esquemas piramidales son ilegales en muchos países, incluido Estados Unidos.
Señales de alerta que debes vigilar
La Comisión de Bolsa y Valores de Estados Unidos (SEC) enumera señales de alerta comunes. Ninguna prueba un fraude por sí sola. Juntas, son una razón para parar y hacer preguntas.
- Rentabilidad alta, poco o ningún riesgoToda inversión tiene algo de riesgo. Ten mucho cuidado con cualquier cosa “garantizada”.
- Ganancias demasiado constantesLas inversiones reales suben y bajan. Ganancias constantes en cualquier mercado son sospechosas.
- Estrategia secreta o complejaSi no la entiendes o no puedes obtener toda la información, no inviertas.
- Sin registro, o vendedores sin licenciaLos esquemas Ponzi suelen tener ofertas sin registrar y vendedores sin licencia.
- Problemas para cobrarRetrasos o excusas cuando intentas retirar tu dinero son una señal de alerta.
- Presión para actuar yaFrases como “todos lo están comprando” y “última oportunidad” te empujan a no investigar.
Cómo protegerte
Esta página es educación general. No es asesoría financiera ni legal.
- Haz una sola pregunta: ¿de dónde sale el dinero? Si la respuesta es vaga, aléjate.
- Si no entiendes cómo funciona, no pongas dinero.
- Ten cuidado con quien te garantice una rentabilidad.
- Comprueba que la oferta y el vendedor estén registrados o tengan licencia donde vives.
- Tómate tu tiempo. Una buena oferta seguirá ahí mañana.
- Usa solo dinero que puedas permitirte perder.