카드 결제는 실제로 얼마나 드는가?
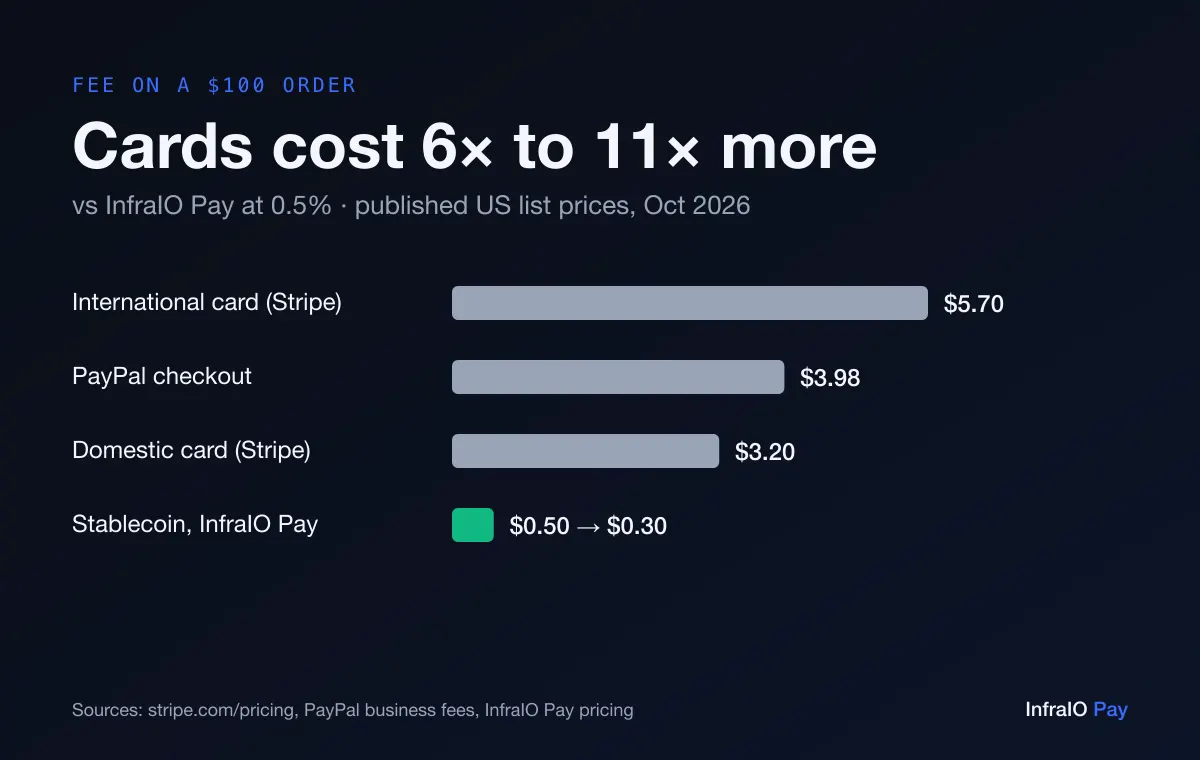
카드 거래는 하나의 수수료가 아니라 여러 층으로 쌓인 구조입니다: 인터체인지(카드 네트워크가 정하고 발행 은행에 지급되는 수수료), 네트워크 어세스먼트, 그리고 결제대행사(PSP)의 마크업입니다. 온라인 카드 결제의 일반적인 공시 통합 요율은 약 2.9%에 건당 고정 수수료가 더해지며, Stripe의 표준 요금이 대표적인 공개 예시입니다.
소액 거래에서는 이 건당 고정 수수료 요소가 지배적으로 작용하며, 해외 거래나 환전 surcharge는 실질 요율을 한층 더 끌어올립니다.
차지백은 실제로 가맹점에 얼마나 큰 비용을 초래하는가?
차지백은 카드 결제 수용에 숨어 있는 세금과 같습니다: 이의 제기된 거래는 이행 완료 후 오랜 시간이 지나도 회수될 수 있으며, 매번 손실된 매출에 더해 별도의 수수료가 발생합니다. Nilson Report와 같은 업계 트래커는 전 세계 카드 사기 손실이 연간 수백억 달러 규모에 이른다고 기록하고 있습니다.
스테이블코인 결제에는 이에 상응하는 리스크가 없습니다. 거래가 온체인 확인 임계치에 도달하면 파이널(final)이 되며, 이를 되돌릴 수 있는 발행사가 존재하지 않습니다. 이는 운영 비용과 분쟁 처리 부담이라는 항목 전체를 제거합니다.
각 결제 방식은 얼마나 빠르게 정산되는가?
카드 자금은 일반적으로 여러 날에 걸친 롤링 사이클로 계정에 도달하며, PSP가 리저브를 보유할 수도 있습니다. 스테이블코인 전송은 네트워크에 따라 수 초에서 수 분 내에 확인되며, 비수탁형 체크아웃에서는 자금이 회원님이 직접 관리하는 지갑으로 곧바로 전송되어, PSP의 자금 유보(float)나 출금 대기열이 존재하지 않습니다.
- 카드: T+1~T+3 정산, 롤링 리저브가 발생할 수 있음, 차지백 기간은 몇 달.
- 스테이블코인: 온체인 확인은 수 초에서 수 분, 파이널, 수신 지갑으로 자동 전송.
암호화폐 체크아웃이 유리한 경우와 카드가 여전히 적합한 경우는?
스테이블코인은 구매자가 이미 암호화폐를 보유하고 있거나, 해외 판매를 하거나, 차지백 사기가 마진을 갉아먹거나, 카드 수수료가 평균 주문 금액에 비해 과도할 때 매력적입니다. 이용 확산은 더 이상 니치 시장이라 할 수 없을 정도로 넓어졌으며, 이용이 집중된 지역은 Chainalysis Global Crypto Adoption Index를 참고하세요.
구매자 대부분이 카드를 기대하고 지갑이 없다면 카드는 여전히 합리적입니다. 많은 가맹점에게 현실적인 답은 둘 다 운영하는 것입니다: 카드를 유지하면서 스테이블코인 옵션을 추가하면, 이를 선호하는 구매자와 카드가 잘 처리하지 못하는 해외 주문에 더 저렴하고 파이널한 결제 수단을 제공할 수 있습니다. InfraIO Pay로 암호화폐 결제를 추가하는 데는 구매자가 실제로 결제하기 전까지 아무 비용도 들지 않습니다.