

Como funciona um esquema Ponzi
Alguém oferece um retorno alto, muitas vezes com pouco ou nenhum risco. As primeiras pessoas que entram recebem em dia. Isso gera confiança, e mais gente entra.
Mas o dinheiro não vem de um negócio de verdade. Vem das próximas pessoas que entram. O organizador também pode ficar com uma parte.
Um negócio de verdade funciona de outro jeito. Os clientes pagam por um produto ou serviço. Isso é a receita. O que sobra depois dos custos é o lucro.
Nenhum produto real por trás dos pagamentos.
Os pagamentos vêm de vendas reais.
De onde vem o nome
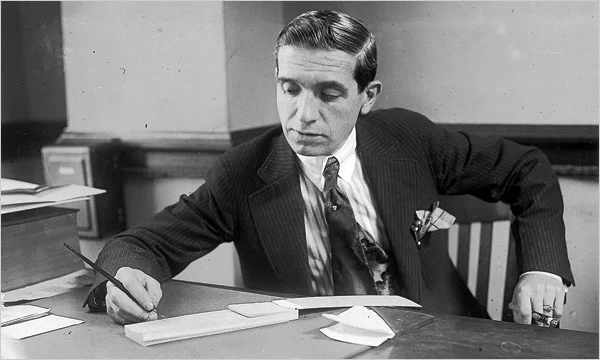
O nome vem de Charles Ponzi. Em 1919 e 1920, ele disse às pessoas em Boston que elas teriam 50% de lucro em 45 dias, ou 100% em 90 dias.
Ele dizia que o lucro vinha de comprar no exterior cupons postais internacionais baratos e trocá-los nos EUA pelo valor de face. Na prática, esse plano não funcionava. Ele pagava os investidores mais antigos com o dinheiro dos mais novos.
Em julho de 1920, o Boston Post começou a questionar o esquema. As reportagens mostraram que seriam necessários muito mais cupons do que realmente existiam. As pessoas entraram em pânico e pediram o dinheiro de volta. Em agosto, tudo havia desmoronado. Milhares de pessoas perderam dinheiro, cerca de 20 milhões de dólares na época, segundo estimativas comuns.
Ponzi não foi o primeiro a montar um esquema assim. Mas a história dele ficou tão conhecida que o nome pegou.
Por que ele desmorona
Cada pagamento precisa de dinheiro novo. Por isso o esquema tem que continuar crescendo. Cada rodada precisa de mais gente nova que a anterior.
Isso não dura para sempre. Quando fica difícil achar gente nova, ou quando muita gente pede o dinheiro de uma vez, o dinheiro acaba. Aí o esquema desmorona.
Um exemplo moderno: o caso Madoff
Bernard Madoff era um financista conhecido de Nova York. Ele foi preso em dezembro de 2008. Os extratos dos clientes mostravam ganhos constantes de cerca de 10% ao ano. Mas o dinheiro não estava investido como diziam. Os saques eram pagos com o dinheiro de outros clientes.
A crise financeira de 2008 fez muitos clientes pedirem o dinheiro de volta, e não havia o suficiente. Madoff se declarou culpado em março de 2009. Em junho de 2009, um juiz o condenou a 150 anos de prisão.
Os promotores estimaram que os extratos dele mostravam cerca de 65 bilhões de dólares em saldos de clientes. Boa parte eram ganhos inventados, mas pessoas reais perderam economias reais.
Esquema Ponzi ou pirâmide financeira?
Os dois são primos próximos, e as pessoas costumam confundir. A diferença está em como o dinheiro se move.
- Esquema Ponzi: um operador diz que vai investir o seu dinheiro. Os investidores mais antigos são pagos com o dinheiro dos mais novos.
- Pirâmide financeira: você é pago principalmente por trazer outras pessoas, que também pagam para entrar. Há pouco ou nenhum produto de verdade.
- Os dois precisam de um fluxo constante de dinheiro novo ou de gente nova. Os dois desmoronam quando esse fluxo diminui. Pirâmides financeiras são ilegais em muitos países, incluindo os EUA.
Sinais de alerta para observar
A Comissão de Valores Mobiliários dos EUA (SEC) lista sinais de alerta comuns. Nenhum deles prova fraude sozinho. Juntos, são um motivo para parar e fazer perguntas.
- Retorno alto, pouco ou nenhum riscoTodo investimento tem algum risco. Cuidado de verdade com qualquer coisa “garantida”.
- Retornos constantes demaisInvestimentos reais sobem e descem. Ganhos constantes em qualquer mercado são suspeitos.
- Estratégia secreta ou complexaSe você não entende ou não consegue todas as informações, não invista.
- Sem registro, ou vendedores sem licençaEsquemas Ponzi costumam ter ofertas sem registro e vendedores sem licença.
- Dificuldade para receberAtrasos ou desculpas quando você tenta sacar são um sinal de alerta.
- Pressão para agir agoraFrases como “todo mundo está comprando” e “última chance” empurram você a não pesquisar.
Como se proteger
Esta página é educação geral. Não é aconselhamento financeiro nem jurídico.
- Faça uma pergunta: de onde vem o dinheiro? Se a resposta for vaga, vá embora.
- Se você não entende como funciona, não coloque dinheiro.
- Tenha cuidado com quem garante retorno.
- Confira se a oferta e o vendedor são registrados ou autorizados onde você mora.
- Não tenha pressa. Uma boa oferta ainda estará lá amanhã.
- Use só dinheiro que você pode perder.